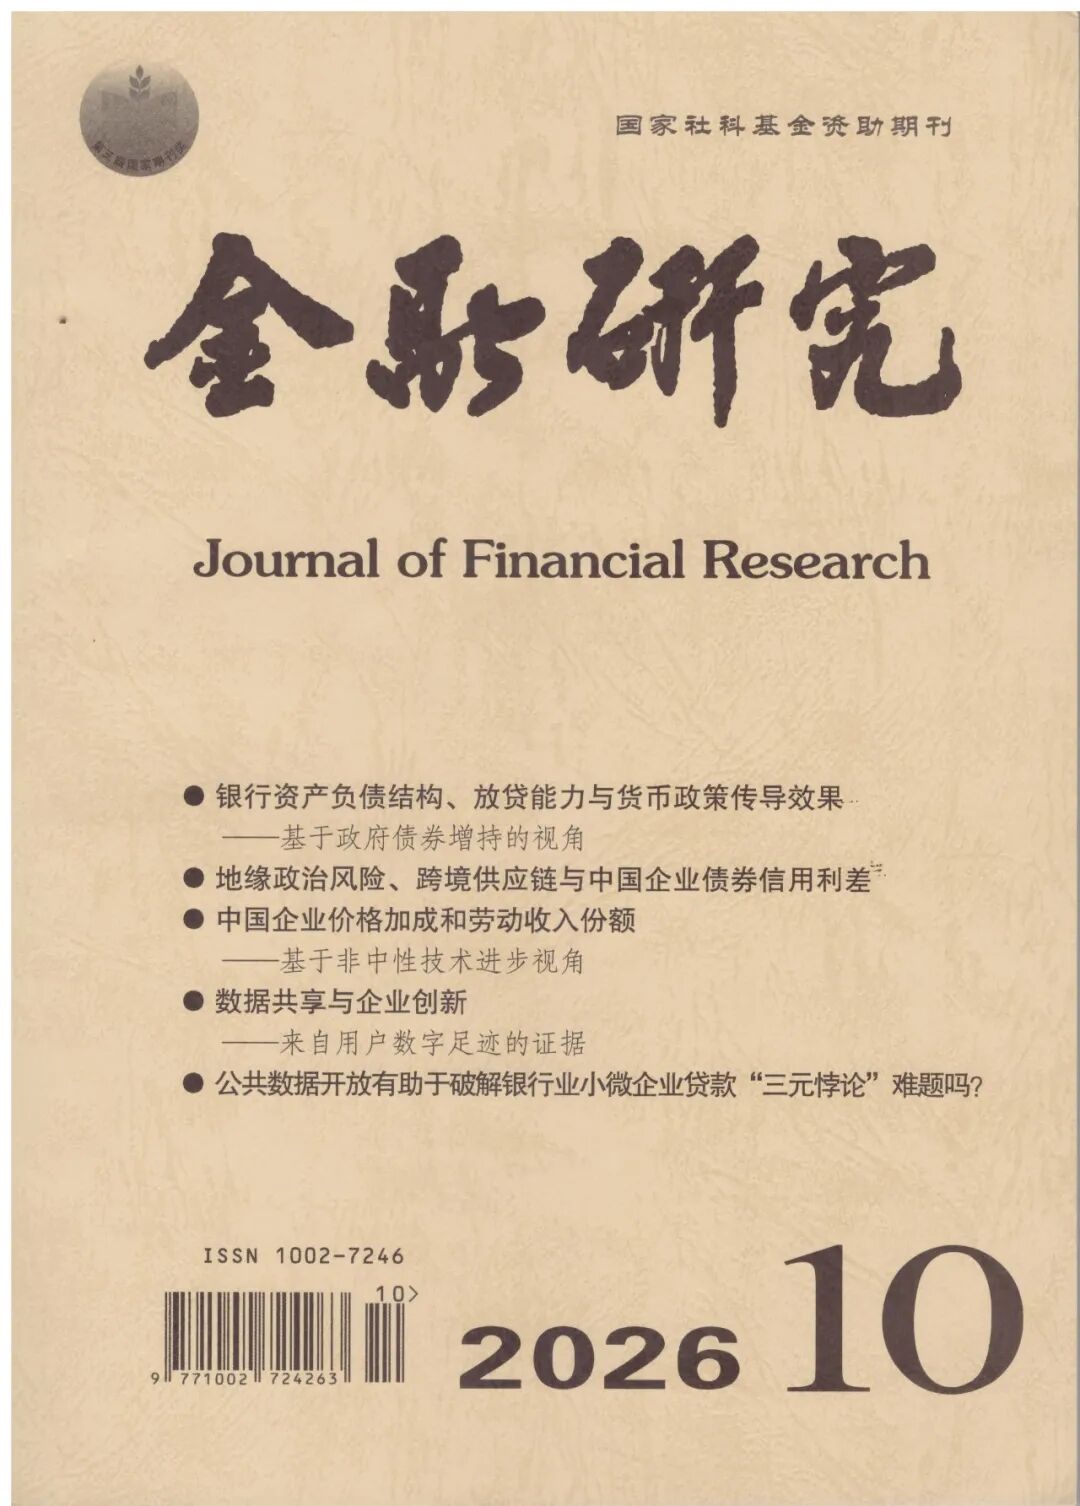
近日,我院金融系石阳教授与对外经济贸易大学宋佳、浙商证券研究所杨刚合作的论文《市场化退市改革中的价格压力机制研究——基于一元退市“磁吸效应”的微观证据》在权威期刊《金融研究》2026年第10期发表。
党的二十届四中全会明确提出深化退市制度改革、建立健全功能完善的资本市场。一元退市制度将退市决定权交由市场投资者,股价一旦连续二十个交易日低于1元即被退市,是退市改革中市场化导向最为鲜明的规则之一,截至2023年已成为占比最高的退市类型。伴随该制度从文本走向常态,一个值得关注的现象是:当股价逐步走低并靠近1元红线时,其触及红线的概率是否会加速上升?即1元阈值本身是否会在低价区间构成额外下行压力,形成类似涨跌停制度中的“磁吸效应”?
该研究将一元退市磁吸效应界定为股价接近1元触发价时边界逼近风险的非线性增强现象,并选取2022—2023年A股上市公司日度面板数据(样本包含4225家公司)进行检验。研究发现,股价低于2元时,价格降低对未来触及退市红线概率的提升作用显著增强;股价越接近1元,其下行速度、波动与下行风险越强;提升投资者退市风险关注、恶化投资者情绪与降低股票流动性是重要机制;磁吸效应还会加剧买卖不平衡与价格波动,并导致知情交易者流失。基于上述结论,该文提出完善退市风险梯度预警机制、引导上市公司在低价阶段聚焦投资者核心关切进行针对性披露、关注低价股流动性变化以防范非理性踩踏式出清等政策建议。该研究为理解交易类退市制度的市场微观效应提供了经验支撑,也为深化退市制度改革、健全市场化退出机制提供了政策参考。